Antes de buscar vivienda, conviene responder una pregunta clave: ¿cuánto alquiler puedo pagar realmente sin comprometer el resto de tu economía? Este cálculo evita firmar contratos que después resulten insostenibles. En esta guía verás cómo aplicar la regla del porcentaje sobre tus ingresos, cómo sumar los ingresos de varias personas en un mismo hogar y cómo dejar margen para gastos imprevistos antes de comprometerte con cualquier propiedad.
¿Qué porcentaje de los ingresos puede destinarse al alquiler?
La regla más utilizada recomienda destinar entre el 30 % y el 35 % de tus ingresos netos al alquiler. Superar ese rango suele generar tensión financiera, especialmente cuando aparecen gastos inesperados. Este porcentaje no es una ley fija, sino una referencia orientativa. En ciudades con alquileres muy elevados, algunas personas destinan hasta un 40 %, aunque los expertos en finanzas personales recomiendan evitarlo siempre que sea posible para mantener un presupuesto familiar saludable.
¿Cómo calcular el alquiler máximo según el salario?
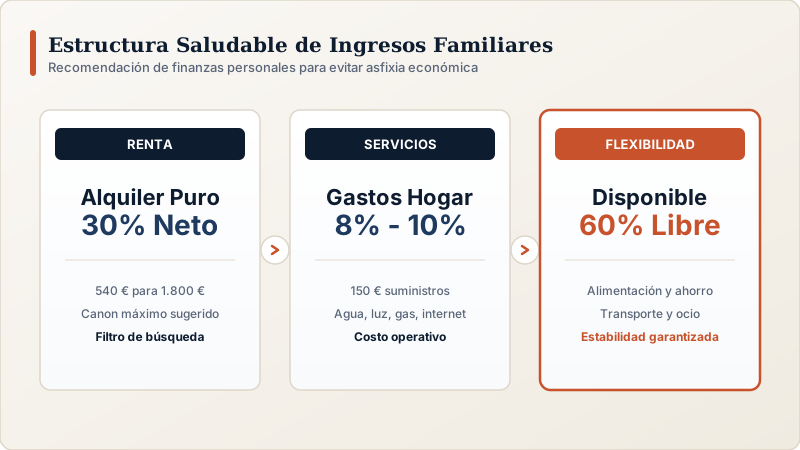
Para calcular tu renta máxima recomendada, multiplica tu salario neto mensual por 0,30. Si ganas 1.800 euros netos al mes, el resultado es 540 euros como límite razonable de alquiler. Este número te da un punto de partida realista antes de empezar a buscar vivienda. Usarlo como filtro inicial evita perder tiempo visitando propiedades que, aunque atractivas, comprometerían seriamente tu capacidad financiera mensual una vez sumados el resto de gastos fijos.
| Salario neto | 30 % (alquiler recomendado) |
|---|---|
| 1.200 € | 360 € |
| 1.800 € | 540 € |
| 2.400 € | 720 € |
¿Cómo incluir los ingresos de varias personas?
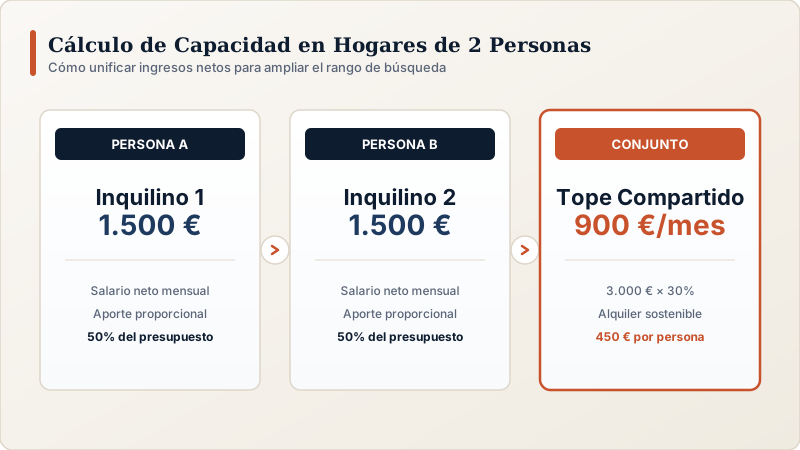
Si convives en pareja o con compañeros de piso, suma todos los ingresos conjuntos antes de aplicar el porcentaje. Esto amplía de forma realista el rango de alquiler que la unidad familiar puede permitirse. Por ejemplo, dos personas con 1.500 euros netos cada una suman 3.000 euros conjuntos. Aplicando el 30 %, el alquiler recomendado sube a 900 euros. Este cálculo conjunto es especialmente útil para parejas o grupos que buscan vivienda compartida con un presupuesto residencial más amplio.
¿Cómo considerar otros gastos mensuales?
El porcentaje de ingresos destinado al alquiler no existe de forma aislada. Debes restar también tus gastos fijos, como préstamos, seguros o suscripciones, antes de comprometerte con una renta concreta. Si ya destinas el 20 % de tu salario a deudas, el margen disponible para alquiler se reduce. En estos casos conviene ajustar el porcentaje recomendado a la baja, incluso por debajo del 30 %, para mantener un esfuerzo de vivienda equilibrado con el resto de tus obligaciones.
¿Cómo calcular el presupuesto total de vivienda?
El presupuesto de vivienda no es solo la renta, sino la suma de alquiler, suministros, seguro y mantenimiento. Calcula este total antes de decidir cuánto destinar realmente a la mensualidad del alquiler. Si tu renta recomendada es de 540 euros pero los gastos añaden otros 150, tu costo de vivienda total asciende a 690 euros. Asegúrate de que esta cifra completa, no solo la renta, se mantenga dentro del porcentaje que consideras seguro para tu economía.
¿Cómo comparar alquiler y gastos con los ingresos netos?
Una vez tienes el costo total de vivienda, compáralo directamente con tus ingresos netos para calcular el ratio alquiler ingresos real. Divide el gasto total entre tus ingresos y multiplica por cien. Con 690 euros de gasto total sobre 1.800 de ingresos, el ratio es del 38 %, ligeramente por encima del rango recomendado. Este tipo de verificación te permite decidir con datos concretos si una vivienda concreta realmente encaja en tu situación financiera actual.
¿Cómo calcular un margen para imprevistos?
Además del alquiler y los gastos fijos, reserva un margen mensual para imprevistos, idealmente entre un 5 % y un 10 % de tus ingresos. Este colchón evita apuros ante reparaciones, subidas de suministros o emergencias. Sin este margen, cualquier gasto inesperado puede desestabilizar tu presupuesto mensual. Mantener este fondo de emergencia aparte del cálculo de vivienda es una práctica recomendada por asesores financieros para proteger tu estabilidad económica a largo plazo.
¿Cómo evaluar un alquiler antes de firmar un contrato?
Antes de firmar, repite todos los cálculos anteriores con las cifras exactas de la vivienda que te interesa: renta, gastos estimados y tu ratio final sobre ingresos. Si el resultado supera cómodamente el 35 %, replantea la decisión. Esta evaluación previa evita comprometerte con una renta máxima que, sobre el papel, parece asumible pero que en la práctica limita tu capacidad de ahorro o de afrontar otros gastos esenciales durante los meses siguientes.
¿Qué gastos de vivienda suelen olvidarse?
Muchas personas olvidan incluir el seguro de hogar, el mantenimiento de electrodomésticos, la comunidad de vecinos o los gastos de transporte asociados a la ubicación de la vivienda. Todos ellos afectan al presupuesto real. Sumar estos elementos desde el principio, en lugar de descubrirlos después, mejora enormemente la precisión de tu planificación financiera y evita sorpresas desagradables una vez que ya has firmado el contrato de alquiler.
Conclusión
Calcular cuánto alquiler puedo pagar según tus ingresos es un ejercicio sencillo que previene muchos problemas financieros futuros. Aplica el porcentaje recomendado sobre tus ingresos netos, suma los gastos asociados a la vivienda y deja siempre un margen para imprevistos. Con esta base clara, cualquier calculadora de alquiler asequible se convierte en una herramienta de decisión mucho más fiable que dejarte guiar únicamente por el precio anunciado.